China quema unos 15 millones de barriles diarios y, aun así, ya planea el fin del petróleo: convertirse en electroestado sin soltar el carbón, blindarse ante el estrangulamiento en Malaca y Ormuz, y limitar drásticamente el crudo en tres décadas.
Cuando a finales de febrero de 2026 el estrecho de Ormuz dejó de ser un paso seguro, el mundo esperaba ver a China, el mayor importador de crudo del planeta, pujando por cada barril disponible. Hizo lo contrario: recortó sus compras hasta el nivel más bajo en casi una década, según un análisis del Council on Foreign Relations, y, encima, aguantó.
Tenía con qué. Entró a la crisis con cerca de mil 400 millones de barriles almacenados, unos 120 días de importaciones, y con una flota eléctrica que ya desplazaba alrededor de 1.35 millones de barriles diarios de gasolina y diésel en el primer semestre del año.

Ese aguante no se improvisó en marzo. Es el resultado visible de una apuesta de largo plazo que ya tiene calendario: llevar la economía china al fin del petróleo en unos treinta años, sin renunciar entretanto a ninguna fuente que garantice que la luz no se apague.
Malaca, Ormuz y el miedo que empuja el fin del petróleo
Lo explica sin rodeos Sohel Nadeem Rahman en Counterpoint: más del 70% del crudo chino llega por mar, y cerca del 80% de ese flujo cruza el estrecho de Malaca, de menos de tres kilómetros en su punto más angosto. Los estrategas lo llaman el “dilema de Malaca”, y de ese miedo nace la prisa por el fin del petróleo.
“China no hace esto para salvar el planeta. Lo hace porque no tiene otra opción”.
[Sohel Nadeem Rahman, Counterpoint, 31 de octubre de 2026]
Los ductos terrestres por Rusia, Asia Central y Myanmar no resolvieron el problema; el corredor birmano mueve unos 420 mil barriles diarios frente a más de 6.5 millones por mar, de modo que comprar crudo a más proveedores solo reparte la correa entre más manos. Por eso Pekín decidió atacar la demanda misma.
En octubre de 2021, de visita en el campo petrolero de Shengli, Xi Jinping lo dijo con una imagen campesina, recogida por la agencia Xinhua: “el tazón de arroz de la energía debe estar en nuestras propias manos”. La frase es la clave para entender todo lo demás: la soberanía energética china no es ecologista de origen, es defensiva, y la ecología llegó de la mano de la primera idea de hierro.
El electroestado: la seguridad se mide en kilovatios
El historiador Adam Tooze acuñó el término “electroestado” para describir lo que está naciendo en China. A diferencia de los petroestados, cuyo poder descansa en la escasez y la logística del crudo, el electroestado basa su fuerza en una red eléctrica enorme, digitalizada y alimentada con fuentes propias.
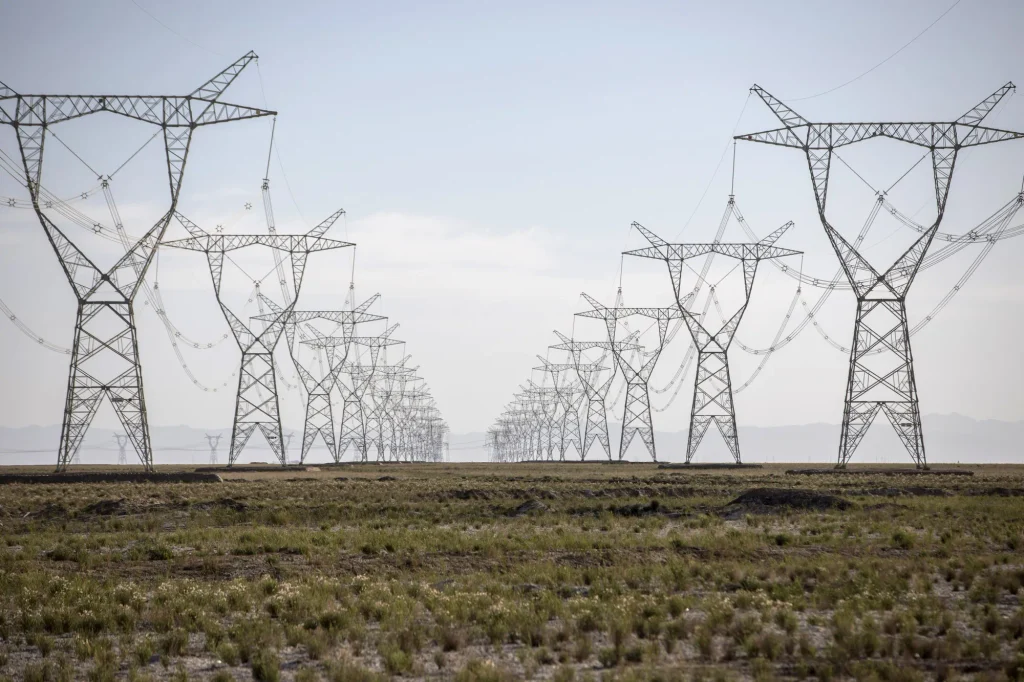
Proyectos de transmisión de corriente continua de ultraalta tensión se están desplegando por toda China / Imagen: cortesía de Bloomberg
“La seguridad energética ya no se mide en barriles, sino en capacidad de electrificación”.
[Alessandro Scassellati, en el sitio de Xulio Ríos, junio de 2026]
Así lo resume el analista Alessandro Scassellati en un ensayo que publicó el sinólogo Xulio Ríos, con cifras que marean: 446 gigavatios renovables instalados en 2025, más que el resto del mundo, y una energía limpia que ya aporta el 11.4% del PIB. Los costos de las baterías cayeron 90% y los de la fotovoltaica 85% en quince años.
Para entender el cambio basta un dato del centro de análisis Ember: en 2023 la electricidad ya cubría el 32% de toda la energía que consume la economía china, frente a un 24% estancado desde 2010 en Estados Unidos y Europa. Crece cerca de un punto cada año, porque hogares, fábricas y autos se enchufan a la red en vez de quemar combustible.
Los autos son la parte más visible. En 2025 se vendieron 16.5 millones de vehículos de nuevas energías y, por primera vez, más de la mitad de los coches nuevos vendidos dentro de China fueron eléctricos o híbridos enchufables, de acuerdo con su asociación de fabricantes (CAAM).

El efecto sobre el petróleo ya es medible. Según el instituto de investigación de la estatal CNPC, la demanda china de crudo entró en una meseta entre 2025 y 2030, arriba de 700 millones de toneladas, y hacia 2060 caería a unos 240 millones: dos tercios menos.
Esos son los treinta años del título. Entre el pico de esta década y la neutralidad de carbono de 2060 se juega el fin del petróleo en la segunda economía del mundo, con metas ya firmadas ante la ONU para 2035: más de 30% de energía no fósil y 3 mil 600 gigavatios eólicos y solares.
Sin soltar el carbón ni el pozo propio
Aquí conviene no caer en la postal verde. La soberanía energética china no excluye ni el carbón ni la búsqueda de petróleo en su propio territorio, y el 15.º plan quinquenal de petróleo y gas, publicado el 17 de agosto de 2026, lo deja claro desde el primer renglón.
Según el resumen de S&P Global, el plan fija 440 millones de toneladas equivalentes de petróleo y gas de producción nacional para 2030, frente a las 420 de 2025, y añade 20 mil kilómetros de ductos. Al mismo tiempo, y en el mismo documento, se propone “promover el pico del consumo de petróleo”.
No hay contradicción, aunque lo parezca. En 2025 China cerró un “plan de acción de siete años” con producción récord de 216 millones de toneladas de crudo, porque cada barril propio es un barril que no cruza Malaca: los pozos perforados en territorio nacional son un seguro, no un destino.
Con el carbón, el más sucio y el más abundante del subsuelo chino, pasa lo mismo.
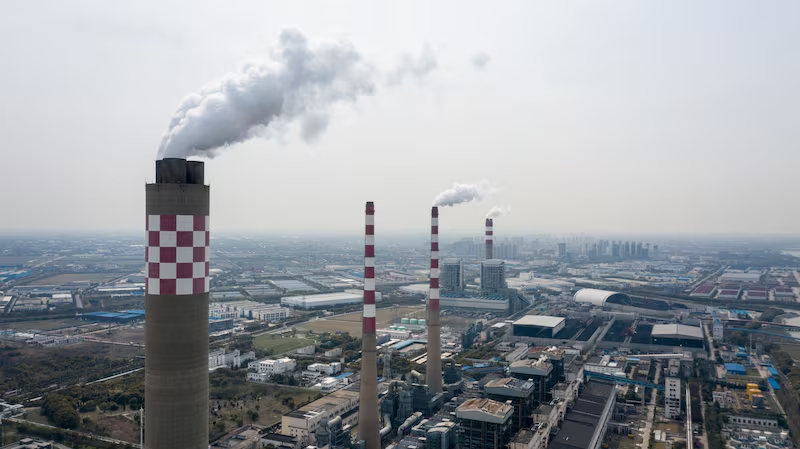
Central térmica de carbón en Changshu, provincia de Jiangsu, China / Imagen: cortesía de Bloomberg
En 2025 entraron en operación 78 gigavatios de centrales de carbón, récord de la década, según CREA y Global Energy Monitor. Aun así, la generación con carbón cayó 1%, porque eólica y solar cubrieron el 94% del aumento de la demanda.
El papel del carbón está cambiando de carga base a respaldo: centrales que deben encenderse cuando el viento y el sol fallan. Los mismos analistas advierten, eso sí, que las propuestas de nuevas plantas alcanzaron un récord de 161 gigavatios y que buena parte del parque recién construido está diseñado para operar todo el tiempo, no para hacer de comodín.
Más curioso es el carbón vuelto combustible. En el desierto de Ningxia opera desde 2016 la mayor planta del mundo que licúa carbón, que en 2025 sacó 4.63 millones de toneladas de diésel, nafta y hasta queroseno para cohetes, según Xinhua, bajo un lema que lo dice todo: “rentable en tiempos normales, garantía de suministro en emergencias”.
Cinco frentes para jubilar al barril
Counterpoint y otros análisis que circulan hoy en día ordenan la ofensiva china en cinco frentes: los materiales, los plásticos, la refinación, los combustibles sintéticos y el calor nuclear.
La idea de fondo es sencilla, porque el petróleo no solo se quema: también se convierte en plástico y resina, y su fuego funde el acero; cada uso exige su sustituto.
En materiales, la estrella es el basalto, roca volcánica que se funde y se hila en fibras. Las barras de basalto que ya fabrica la industria china resisten a la tracción alrededor del doble que la varilla de acero, pesan una cuarta parte y no se oxidan con la sal del mar, aunque son cuatro veces menos rígidas y obligan a recalcular las estructuras.
El plástico de bambú es más reciente. Un equipo de la Universidad Forestal del Noreste publicó en octubre de 2025 en Nature Communications un bioplástico de celulosa de bambú que resiste más que muchos plásticos comerciales y se biodegrada en el suelo en 50 días; por ahora es un resultado de laboratorio.
La materia prima sobra. China genera unos 867 millones de toneladas de paja agrícola al año, según el Ministerio de Agricultura, y aunque ya aprovecha el 88%, casi todo termina como abono, forraje o leña, no como material de alto valor.
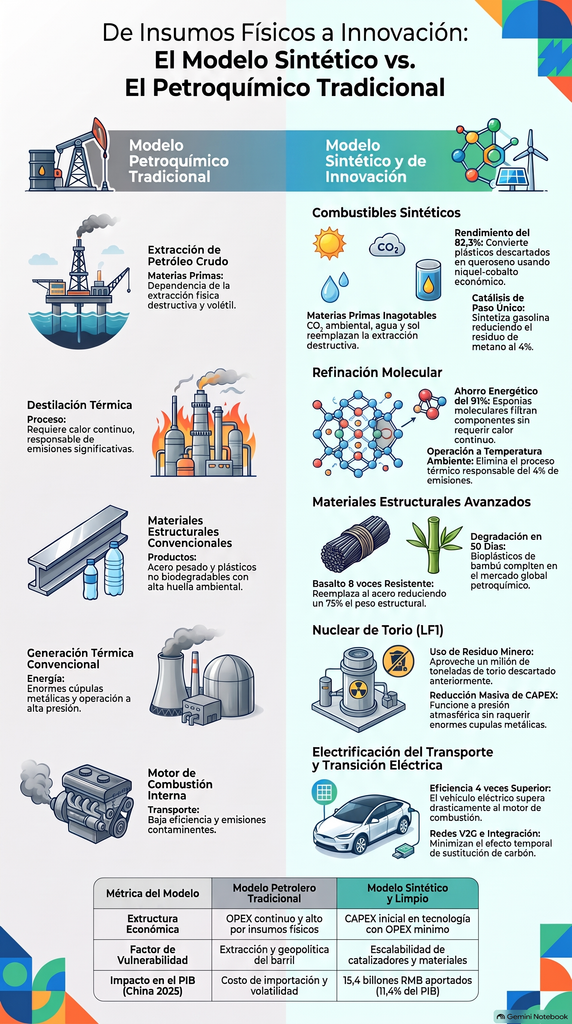
En la refinación, el Instituto de Física Química de Dalian, de la Academia China de Ciencias, probó en 2026 unas membranas de “esponja molecular” que separan la nafta sin hervirla. Según su artículo en National Science Review, recuperan entre 85 y 90% de cada producto y gastarían 91% menos energía que la destilación, una estimación hecha con modelos y no en una refinería real.
El frente más sólido es la gasolina hecha con dióxido de carbono e hidrógeno, desarrollada por ese mismo instituto de Dalian. Un primo cercano es el queroseno de avión sacado de plástico de desecho, que un equipo de Shanghái obtuvo en laboratorio con un catalizador barato de níquel y cobalto y un rendimiento líquido de 82.3%.
Su planta piloto de mil toneladas anuales, levantada con Zhuhai Futian Energy en Zoucheng, Shandong, convierte 95% del CO₂ y del hidrógeno, según el instituto, y produce gasolina de más de 90 octanos con la norma china Guo VI. Si el hidrógeno sale de electricidad renovable, el motor de combustión podría funcionar con el gas que antes expulsaba.
El quinto frente es nuclear. En Wuwei, Gansu, al borde del Gobi, funciona desde octubre de 2023 un reactor experimental de 2 megavatios térmicos que disuelve su combustible en sales fundidas en lugar de usar barras sólidas, opera a presión atmosférica y no se enfría con agua.
En noviembre de 2025, el Instituto de Física Aplicada de Shanghái anunció que ese reactor había logrado por primera vez convertir torio en uranio 233, un combustible fisible.
El torio es mucho más abundante que el uranio y China lo tiene de sobra; la siguiente meta oficial es un reactor de demostración de 100 megavatios para 2035.

Conviene leer esos análisis con lupa, porque se mezclan datos firmes con errores de bulto. Counterpoint adelanta un año la conversión del torio y funde el basalto a 450 grados (hacen falta unos mil 450), otros estiran las reservas de crudo a “seis meses”, y ninguno de los cinco frentes opera todavía a escala industrial: lo que hoy sostiene el cambio es la electrificación masiva.
Tampoco el torio es limpio en su origen. Buena parte sale de los relaves de Bayan Obo, la mina de tierras raras de Mongolia Interior, cuyos residuos van a dar a una presa de once kilómetros cerca de Baotou, con lodos que contienen torio radiactivo, documentó la BBC en junio de 2026.

Los vecinos de aquella presa saben lo que costó. “El agua se veía bien, pero olía muy mal”, contó en 2014 al diario The Guardian un exagricultor de la aldea de Xinguang, que vio morir a sus ovejas mientras los relaves se filtraban hacia el agua subterránea.
“Es muy difícil conocer el verdadero costo humano y ambiental de ese modelo de desarrollo”.
[Julie Klinger, autora de Rare Earth Frontiers, a la BBC]
La geógrafa Julie Klinger habla de la vieja consigna de “desarrollar primero y limpiar después”, que dejó deformaciones óseas por exceso de flúor y casos de arsenicosis en las aldeas cercanas antes de 2010. Las autoridades reubicaron a los vecinos y endurecieron la regulación, pero los lodos siguen ahí.
El átomo, socio discreto del electroestado
El torio es la apuesta de largo plazo, pero la nuclear china de hoy es otra: reactores de agua a presión de diseño propio, como el Hualong One, construidos en serie. Según el Informe sobre el estado de la industria nuclear mundial (WNISR), que dirige el analista independiente Mycle Schneider, el famoso “renacimiento nuclear” tiene un solo motor, y es China.
Las cifras lo explican. En 2025 la generación nuclear del mundo creció 1.1% y todo ese aumento vino de China, mientras el resto del planeta produjo 0.2% menos; a mediados de 2026, 37 de los 73 reactores en construcción en el mundo estaban en territorio chino.
China construye además rápido y barato. El WNISR calcula 6.4 años de obra en promedio para sus reactores recientes, frente a 9.5 en el mundo, y un costo de entre mil 670 y 2 mil 580 dólares por kilovatio, alrededor de una sexta parte de lo que costó la central Vogtle en Estados Unidos.
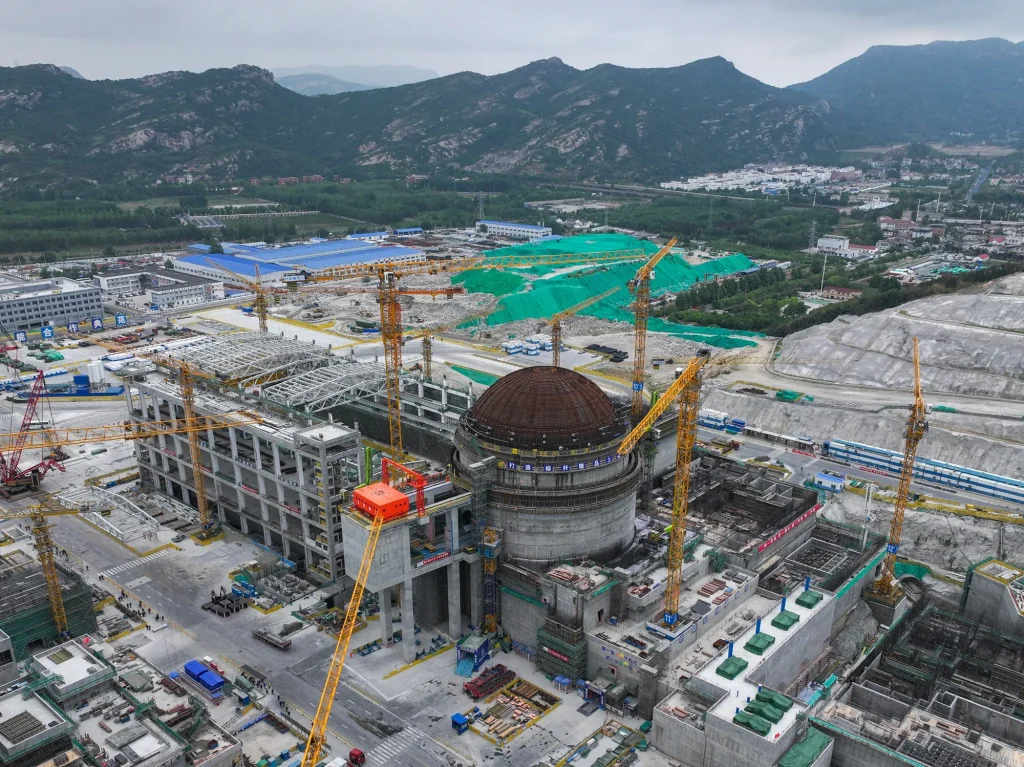
Central nuclear china en construcción en 2024 / Imagen: cortesía de Bloomberg
Al cierre de 2025 operaban 59 reactores con 62.5 gigavatios y había 53 más aprobados o en obra, según el informe oficial de desarrollo nuclear. El 15.º plan quinquenal sube la meta a 110 gigavatios para 2030, con lo que China sería la primera potencia nuclear del mundo.
“El renacimiento nuclear mundial es, en realidad, un motor único impulsado por China”.
[World Nuclear Industry Status Report, octubre de 2026]
Ahora bien, el átomo pesa menos de lo que sugiere el ruido. La nuclear dio apenas el 4.6% de la electricidad china en 2025, y solo lo que la solar añadió ese año equivale a cerca del 70% de toda la generación nuclear del país, recuerda el propio WNISR.
Por eso su papel en la estrategia es otro: base estable y sin carbono en las costas industriales, calor para la industria y, a futuro, un sustituto del carbón como respaldo. China ha incumplido sus metas nucleares en los tres últimos planes quinquenales, advierte el centro CSIS, y para llegar a 110 gigavatios le faltan unos 40 reactores grandes en cinco años.
Los pequeños reactores modulares van más lentos. El Linglong One, de 125 megavatios, en Hainan, debía operar en el primer semestre de 2026 y sigue en pruebas; según el Carnegie Endowment, construirlo cuesta hasta el doble por kilovatio que un reactor grande, lo que lo deja para nichos como el vapor industrial o la desalación.
La civilización ecológica, de consigna a vida cotidiana
Antes que en Pekín, la “civilización ecológica” se jugó en una aldea. En Yucun, en la provincia de Zhejiang, tres canteras y una cementera daban de comer a medio pueblo, hasta que entre 2003 y 2005 las autoridades las cerraron y el ingreso colectivo cayó de más de tres millones de yuanes a unos doscientos mil.
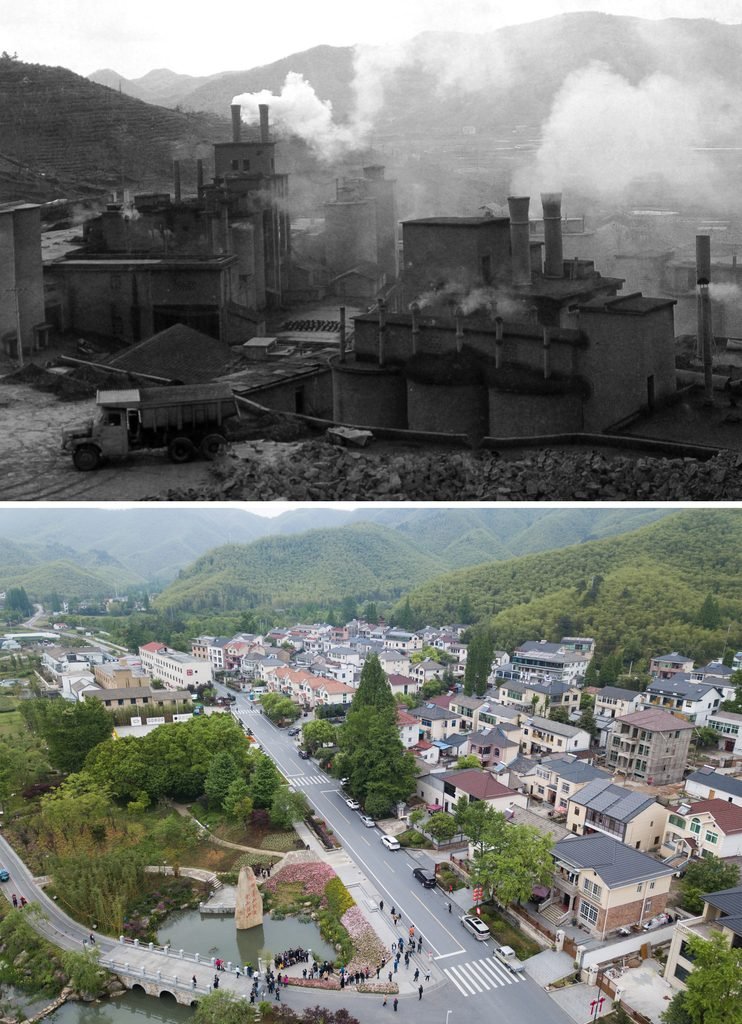
Yucun, un pueblo de la provincia de Zhejiang, que cerró sus minas a cielo abierto entre 2003 y 2005 y desde 2006 se volcó a la recuperación ambiental / Imagen: cortesía de CGTN
“Cuando producíamos, levantabas la vista y no se veía el cielo azul”, contó a la televisión estatal CCTV un vecino de Yucun.
Pan Chunlin, que manejaba un tractor en la mina, volvió años después para abrir la primera fonda campestre del pueblo, y para 2020 Yucun recibía cerca de 900 mil visitantes y cada vecino ganaba en promedio 55 mil 680 yuanes al año, según Xinhua.
Fue en esa aldea, en agosto de 2005, donde Xi Jinping, entonces jefe del Partido en Zhejiang, soltó la frase que hoy está en todos los carteles: “las aguas cristalinas y las montañas verdes valen tanto como montañas de oro y plata”. El concepto se consolidó después: lo impulsó el viceministro ambiental Pan Yue en 2006, Hu Jintao lo llevó al congreso del Partido en 2007 y en 2018 entró a la Constitución.
Su significado es más ambicioso que el “desarrollo sostenible” que lo precedió. Se trata, al menos en el papel, de poner la ecología al mismo nivel que la economía, la política, la sociedad y la cultura en la planificación del Estado, y de juzgar a los funcionarios también por el aire y el agua de su territorio.
Tampoco hay que idealizarlo. El Centro Nacional Sueco sobre China recuerda que el Partido adoptó la idea porque la promesa anterior había fracasado ante una contaminación desbordada y conflictos ambientales que, hacia 2007, ya generaban protestas.
En Pekín, según el boletín municipal, las partículas finas bajaron 69.8% entre 2013 y 2025 y los días de contaminación grave pasaron de 58 a 1. El Instituto de Política Energética de la Universidad de Chicago calcula que la limpieza del aire le sumó dos años de esperanza de vida al chino promedio y casi cuatro al pequinés.
La industria pagó buena parte de la cuenta. En una década, el Estado retiró mil millones de toneladas de capacidad minera de carbón, 300 millones de acero y 400 millones de cemento, informó el Ministerio de Ecología, y el carbón bajó de 67.4% a 55.3% de la energía del país entre 2013 y 2023.
Lo que quedó se modernizó a la fuerza. Hoy mil 170 gigavatios de centrales de carbón y mil millones de toneladas de capacidad siderúrgica operan con “emisiones ultrabajas”, y en Tangshan, la capital china del acero, las partículas finas cayeron 37% cuando sus acerías terminaron la reconversión.
La gente también pagó. En el invierno de 2017, la prisa por cambiar carbón por gas dejó sin calefacción a escuelas de Hebei, y un padre de Quyang lo resumió a la BBC: “¡Es desgarrador! Así era cuando yo iba a la escuela hace décadas, ¿y sigue igual para mi hijo?”.
El gobierno rectificó en días y permitió volver al carbón en 28 ciudades, con una consigna explícita: lo primero es que la gente no pase frío. Para 2024, según el Ministerio de Ecología, 39 millones de hogares del norte ya se calentaban sin quemar carbón suelto, con gas, electricidad y subsidios de por medio.
Queda camino: el aire chino sigue 5.6 veces por encima de la guía de la OMS, según el instituto de Chicago. Aun así, más del 30% del territorio está protegido como “línea roja ecológica”, los bosques cubren más de una cuarta parte del país y, por primera vez, los desiertos retroceden.
Ríos limpios: la otra cara del fin del petróleo
Si Baotou es el pasado, los ríos son la parte del cambio que se ve desde la orilla. Unos 231 mil pescadores del Yangtsé colgaron las redes el 1 de enero de 2021 con una veda total de diez años en el río más largo de Asia, y según el Ministerio de Agricultura 141 mil ya tienen otro empleo y 220 mil están inscritos en el seguro de pensiones.

El termómetro es la marsopa sin aleta del Yangtsé, el único cetáceo de agua dulce que queda en el río. Su población pasó de mil 249 ejemplares en 2022 a mil 426 en 2025, informó Xinhua, y en cinco años de veda se volvieron a registrar 351 especies de peces nativos, 43 más que antes de la prohibición.
El agua también cambió: en 2025, el 91.4% de los 3 mil 634 puntos de control de aguas superficiales tuvo calidad buena, según el Boletín del Estado del Medio Ambiente. Además, el cauce principal del Yangtsé lleva seis años seguidos en clase II, la que la norma china considera apta como fuente de agua potable; el río Amarillo suma cuatro.
Sería tramposo atribuirlo todo al fin del petróleo, porque el agua mejoró sobre todo por la veda, la Ley de Protección del Yangtsé y el tratamiento de aguas residuales. Pero ambas cosas nacen del mismo giro, el que Pekín llama “civilización ecológica”, y en ese mismo quinquenio las partículas finas en el aire de las ciudades bajaron 20%, a medida que el carbón salía de los hogares y el diésel de las calles.
La propia prensa oficial reconoce lo que falta. De 443 especies de peces históricamente registradas en el Yangtsé, 99 no han vuelto a aparecer, y el esturión chino lleva ocho años sin reproducirse en libertad, según la agencia Xinhua.

Entre hoy y 2060: el calendario tecnológico
Ordenar todo esto por plazos ayuda a separar lo que ya funciona de lo que todavía es promesa. Lo disponible hoy es justamente lo menos vistoso: paneles solares, aerogeneradores, líneas de ultraalta tensión, autos eléctricos y, sobre todo, baterías para guardar el sol del mediodía y soltarlo por la noche.

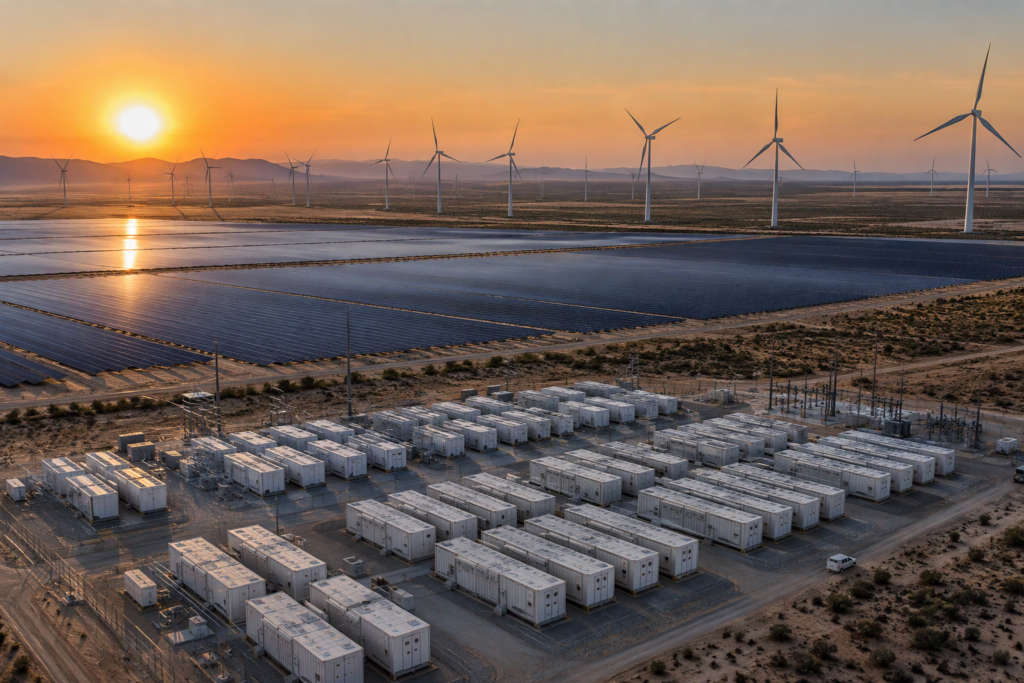
Esas baterías son la pieza que faltaba. Según la Administración Nacional de Energía, al cierre de 2025 China tenía 136 gigavatios de almacenamiento nuevo, 84% más que un año antes y más del doble que sus centrales de bombeo, y las celdas de fosfato de hierro y litio (LFP) pasaron de aguantar 5 mil ciclos en 2021 a 15 mil en 2025.
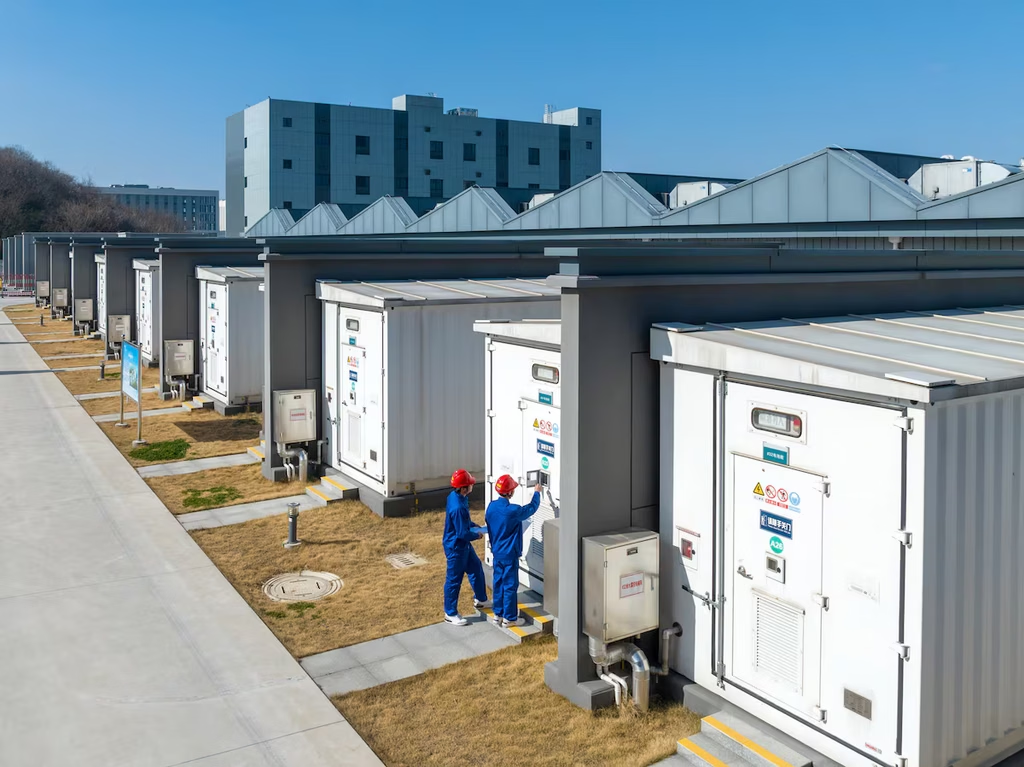
Baterías de almacenamiento de energía en Nanjing, provincia china de Jiangsu / Imagen: cortesía de Getty Images
En el mediano plazo, de aquí a 2035, asoma una segunda ola. Ahí están las baterías de sodio, que ya alimentan un primer proyecto de 50 megavatios hora; las de estado sólido, con una primera línea en producción de prueba; y las celdas solares en tándem de perovskita y silicio, con las que LONGi certificó un récord de 34.85% de eficiencia en 2025.
Ese mismo horizonte incluye el hidrógeno verde y sus derivados, el amoniaco y el metanol para barcos. China ya tiene más de 250 mil toneladas anuales de hidrógeno renovable en operación, más de la mitad de la capacidad mundial, según la propia administración energética, pero el grueso de esos proyectos sigue siendo piloto, igual que la gasolina de CO₂, que aspira a su primera planta de 10 mil toneladas.
En la nuclear, el mediano plazo es la meta de 110 gigavatios para 2030 y el reactor de torio de 100 megavatios para 2035. Lo de 2050-2060 ya es otra liga: un estudio de 2019 del centro de investigación de la administración energética imagina hasta 335 gigavatios nucleares a mitad de siglo, con reactores rápidos que reciclen su propio combustible.
Y está la fusión, el sueño de siempre. El tokamak BEST, en Hefei, debe terminarse en 2027 y buscar antes de 2031 la primera reacción que entregue más energía de la que consume; la meta oficial de una central comercial de fusión hacia 2050 es, por ahora, una aspiración, no un plan con presupuesto cerrado.
Para 2060, cuando se cumpla el plazo de la neutralidad de carbono, el petróleo no habrá desaparecido de China. Quedará, según la proyección de CNPC, en torno a 240 millones de toneladas, ya no como combustible de motores sino como materia prima de la química: plásticos, fibras y medicinas.
Lo público por delante, y una lección para México
Hay un último rasgo del modelo chino que casi nunca aparece en las crónicas del “milagro verde”: el consumidor doméstico queda fuera de la ruleta del mercado. El Consejo de Estado ordenó en febrero de 2026 crear un mercado eléctrico nacional unificado para 2030, con el 70% de la electricidad comerciada en bolsa, pero excluye a los llamados “usuarios garantizados”: hogares, campo y servicios públicos.
Lo mismo se vio en la crisis de Ormuz. Según el análisis del CFR, Pekín topó las subidas de precios de los combustibles en el mercado interno y dejó que sus refinadoras absorbieran el golpe en sus márgenes, en lugar de trasladarlo a los bolsillos.
Para México, que discute su propia soberanía energética entre el estrecho de Ormuz y el gas de Texas, la lección del fin del petróleo chino no es copiar el carbón ni los reactores.
Es entender que el país que controla su electricidad controla su destino, y que exportar crudo para importar combustibles, como ya analizamos a propósito de la crisis del diésel, es el peor de los dos mundos.
Tampoco basta con llenar techos de paneles importados, como mostró el caso de Pakistán, donde la revolución solar fue sobre todo el síntoma de una red pública en ruinas.
China hizo lo contrario: planificó desde el Estado la red, las fábricas y los precios, y dejó que el mercado compitiera dentro de ese cauce.
El fin del petróleo en China no será de un día para otro ni un invento sin fundamentos reales. Será una curva larga que se decide cada año en un plan quinquenal, entre un pozo nuevo en alta mar, una central de carbón que se enciende menos y una marsopa que vuelve a asomar en el Yangtsé.