El estrecho de Ormuz sigue semicerrado y los houthíes asedian la salida saudí, pero el cuello de botella que puede estrangular a México no están solo en Oriente Medio, sino también en Texas.
Durante medio siglo, Occidente pensó los estrechos como arterias que había que mantener abiertas a cualquier costo. En 2026 esa certeza se invirtió: la potencia que patrulla el golfo Pérsico es la misma que se beneficia de que el crudo pase con cuentagotas.
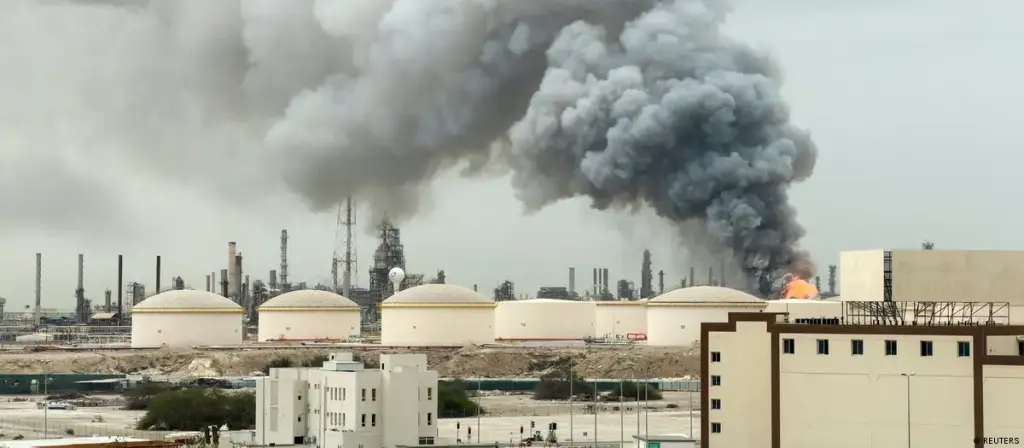
El humo se eleva después de un ataque a la refinería de petróleo de BAPCO, en medio del conflicto entre Estados Unidos e Israel con Irán, en la isla de Sitra, Bahréin, el 9 de marzo de 2026 / Imagen: cortesía de DW
El 28 de febrero, los bombardeos de Estados Unidos e Israel contra Irán abrieron la primera llave. Siete meses después, la ofensiva de los houthíes sobre la costa saudí del mar Rojo amenaza la segunda, y por primera vez ambos extremos del arco petrolero del Golfo están bajo fuego a la vez.
Este 13 de octubre la coalición que encabeza Arabia Saudí ordenó evacuar una estación petrolera en Saná y bombardeó la capital yemení. El portavoz houthí Yahya Saree respondió amenazando con atacar la sede de Aramco en Dammam, el aeropuerto de Riad y una refinería del reino: la guerra de Yemen ya toca el nervio energético de todo el Golfo.
La tentación, en México, es leer esto como una noticia lejana. Pero es justo lo contrario: las guerras del Golfo nos recuerdan que México vive atado a varios cuellos de botella, y el más peligroso no cruza ningún mar.
El estrecho de Ormuz ya no se cierra ni se abre: se administra
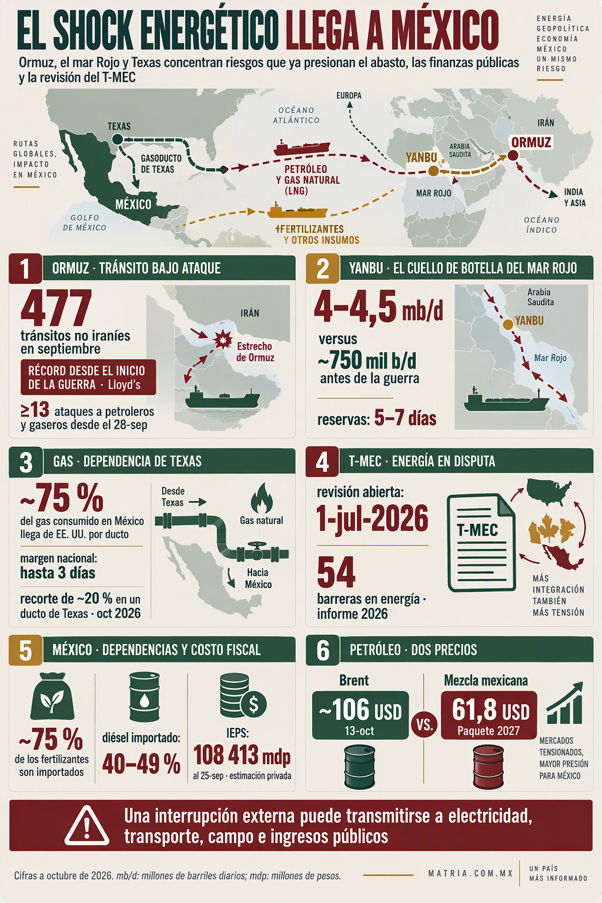
La lectura apresurada dice que el paso se normaliza. Según Lloyd’s List Intelligence, en septiembre cruzaron al menos 477 buques no vinculados con Irán, la cifra más alta desde que empezó la guerra.
Pero el mismo informe cuenta al menos 13 ataques contra petroleros y gaseros desde el 28 de septiembre, por encima de los picos de marzo y julio. Más tráfico no es normalidad: es un paso que funciona bajo permisos, listas negras y un nivel de amenaza que la propia fuente califica de severo.
Ahí está la novedad que casi nadie nombra. El estrecho de Ormuz dejó de ser una llave binaria —abierta o cerrada— para volverse un dial que varios poderes giran a conveniencia.
Estados Unidos mantiene el bloqueo de los puertos iraníes y ha desviado 130 mercantes. Irán responde condicionando el paso a siete condiciones y a una lista de buques: Washington cerró primero, con las bombas de febrero, y Teherán hace del estrecho su palanca de resistencia.
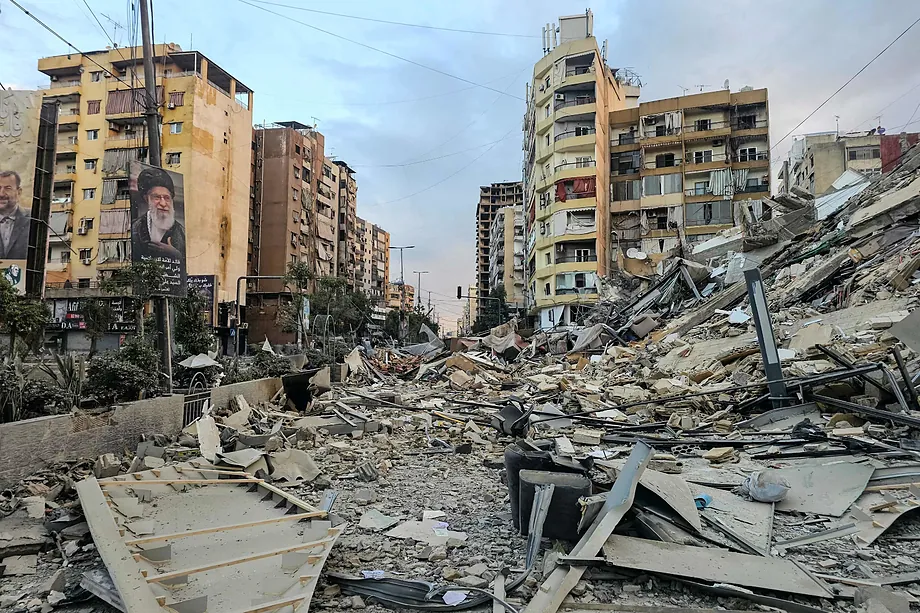
Edificios destruidos en Tehéran tras los bombardeos de EEUU e Israel / Imagen: cortesía de AP
El 25 de septiembre Teherán presentó en Nueva York un plan de siete días para restablecer el paso. Al día siguiente, Donald Trump lo despachó en una frase.
«Hicieron una propuesta, pero la rechacé».
— Donald Trump, 26 de septiembre de 2026, según EFE
El jefe negociador iraní, Mohamed Bagher Ghalibaf, replicó que el estrecho de Ormuz seguirá cerrado hasta que Washington ceda. Su portavoz lo dijo sin rodeos: Estados Unidos negocia lo nuclear y Teherán el paso, de modo que cada parte cobra una cosa distinta por el mismo cuello de botella.
Yemen, o la democratización del cuello de botella
Reducir la ofensiva houthí a una pieza de Teherán sería un error de análisis. Trita Parsi, del Quincy Institute, sostiene que los houthíes coordinan con Irán pero deciden por su cuenta, y que por eso un acuerdo que reabra Ormuz no apagaría por sí solo el frente del mar Rojo.
Un movimiento armado periférico, sin flota ni industria, demostró que puede poner precio al tránsito del petróleo que mueve el mundo. Declaró un bloqueo naval contra Arabia Saudí en julio y avanzó unos 150 kilómetros por la costa hasta Bab el-Mandeb, según ACLED.
El 4 de octubre el gobierno yemení lanzó, con unos 100 cazas saudíes, la ofensiva «Amanecer de Yemen». Dice haber recuperado Mokha y zonas de Dhubab, algo que los houthíes no confirman y que no pudo verificarse de forma independiente.
Para la mirada soberanista hay aquí una lección mayor. Un pueblo empobrecido y bombardeado le arrebató a las grandes potencias el monopolio sobre un paso estratégico, y probó que el dominio de los estrechos ya no es patrimonio exclusivo de los imperios.
Pero quien paga el precio humano no cotiza en ninguna bolsa. Desde que la coalición saudí recrudeció sus bombardeos, la Organización Mundial de la Salud contabiliza más de 5 mil bajas desde el 6 de agosto, con 959 muertes, unos 200 mil desplazados y un cólera que se triplicó en tres semanas.
Para el mercado, en cambio, lo decisivo es un solo puerto. Desde que Ormuz se cerró, Arabia Saudí exporta por Yanbu, en el mar Rojo, entre 4 y 4.5 millones de barriles diarios, frente a unos 750 mil antes de la guerra, según OilPrice.
Ese puerto es la bisagra de la que cuelga el precio mundial. La Administración de Información Energética de Estados Unidos admite que los flujos del Golfo sin Irán recuperaron más de 81 % de su nivel previo gracias al oleoducto que alimenta ese costado, pero el reino guarda allí reservas para apenas cinco o siete días.
El 11 de septiembre un ataque con drones desde Irak paralizó once días ese oleoducto, y el seguro de guerra para cargar en Yanbu se triplicó. Si Yemen fuerza esa bisagra, no cae un país: cae el escenario base del Fondo Monetario, de la propia EIA y del presupuesto mexicano a la vez.
No es un plan maestro, es una posición: quién cobra la renta
El analista Ryan Perkins sostiene en su Substack que Washington no quiere reabrir el paso, porque lo usa como «quimioterapia económica» contra Asia. El periodista Richard Medhurst bautizó el resultado como «petrogás-dólar», un orden que se sostiene con bloqueos y sanciones, no con libre mercado.
La tesis tiene un núcleo sólido que la coyuntura confirma. Por primera vez desde 1973 el país que vigila el Golfo es exportador neto de energía, de modo que un choque petrolero ya no lo castiga: le transfiere renta mientras encarece a Asia y a la periferia importadora.
Lecturas a la contra: dar clic en la imagen para leer este Substack
Pero conviene no confundir una posición estructural con un complot. El 9 de octubre Trump anunció con Vladímir Putin un acuerdo para importar diésel ruso, con una licencia del Tesoro que suspende sanciones hasta abril de 2027.
Ese gesto delata la naturaleza del sistema. Cuando el combustible propio amenazó el voto de medio término, la «arquitectura» se dobló en un fin de semana: no hay un arquitecto todopoderoso, hay un interés que no resuelve la escasez mientras no le duela en casa.
Falta el jugador que rara vez aparece en la prensa occidental. China es el mayor comprador del crudo que cruza ambos estrechos y, al recortar su demanda, empujó a la OPEP a rebajar su previsión de crecimiento para 2026 a 400 mil barriles diarios: Pekín administra el precio tanto como Washington administra el paso.
Y la idea de Washington es una combinación de sanciones y escasez de crudo y derivados que hunda, a corto o medio plazo, a la potencia industrial china, aunque para ello deban sufrir aliados de Estados Unidos como Japón, Corea del Sur o la India, asfixiados por una crisis de suministro existencial pues Asia depende en grado extremo del crudo, los fertilizantes y la urea que proviene de Oriente Medio.
El chantaje del gas: el cuello de botella que sí maneja Washington
Aquí la geopolítica deja de ser lejana. Para México, el paso decisivo no está en el estrecho de Ormuz ni en el mar Rojo, sino en la frontera con Texas: cerca de 75 % del gas natural que consume el país entra por ducto desde Estados Unidos, según reconoció la propia presidenta el 7 de octubre.
Los gasoductos: la malla energética de México / Imagen: cortesía de Unsplash
Y ese grifo ya se probó en octubre. Una incidencia en un gasoducto de Texas recortó cerca de 20 % de los envíos, y el director del Cenagas, Cuitláhuac García, admitió que México, sin capacidad de almacenamiento, aguantaría apenas tres días ante un corte total.
«Podríamos tener hasta tres días si hubiese algún corte de este gas natural de importación».
— Cuitláhuac García, director del Cenagas, 7 de octubre de 2026, según El Financiero
El dato desarma el espejismo del gas barato. Los 2.8 dólares por millón de BTU que cuesta en Texas —diez veces menos que en Asia— son precisamente el cebo que ató a México a una sola llave, y esa llave la abre y la cierra otro Estado.
El momento no es casual.
El temblor gasístico llega en plena revisión del T-MEC, cuya primera ronda formal se abrió el 1 de julio y a la que Estados Unidos se negó a prorrogar de forma automática, dejando a México bajo revisiones anuales hasta 2036.
Ahí Washington juega la carta energética con nombre y apellido. El informe de barreras comerciales de 2026 enumera 54 obstáculos solo en energía, y la presión estadounidense apunta a eliminar las ventajas de Pemex y la CFE y a abrir sin límites la electricidad y los combustibles a sus empresas privadas.
A mediados de septiembre, Trump pidió a Claudia Sheinbaum comprar más gas estadounidense y ampliar la presencia de sus compañías, con un molde parecido al de Corea del Sur y sus 100 mil millones de dólares en energía. La dependencia que creó el gas barato se convirtió, sin disparar un tiro, en palanca para forzar la apertura del sector eléctrico mexicano.
La respuesta del gobierno es defender el núcleo público. Sheinbaum reformó los artículos 25, 27 y 28 constitucionales para reforzar a Pemex y la CFE, y acotó la participación privada en electricidad a un máximo de 46 %.
Para soltar la soga de Texas aparece una sola palanca interna, y es la más espinosa. El gas no convencional de las cuencas de Burgos y Sabinas es, en teoría, la independencia que México compra ya extraída del otro lado de la frontera, como admitió la propia presidenta al hablar de un «fracking sustentable».
Pero es una salida lejana y que parte en dos al país. Entre quienes la defienden como soberanía energética y quienes la combaten por el agua, los sismos y el despojo de los territorios, el fracking promete autonomía dentro de una década a cambio de abrir hoy una herida ecológica.
México: a un estrecho de Ormuz de la mesa vacía
Conviene deshacer un equívoco antes de medir el daño. Que Pemex haya exportado 24 % menos crudo en mayo no es por fuerza una pérdida: puede ser soberanía, si ese crudo se queda a refinarse en casa para el consumo nacional en vez de salir barato y volver caro.
Ese es, de hecho, el sentido de la apuesta estatal. El plan de Pemex prevé 93 mil millones de pesos hasta 2030 para refinación, petroquímica y fertilizantes, aunque choca con el mismo muro del gas importado.
Mientras la soberanía se construye, el Estado paga el golpe de la coyuntura. Un análisis de Grupo Caraiva y Pech Arquitectos calcula que el estímulo al IEPS costó 108,413 millones de pesos entre marzo y el 25 de septiembre, según El CEO: una decisión redistributiva que protegió el consumo popular y que la propia presidenta reconoció temporal.
«Aquí hicimos un esfuerzo muy grande porque, si no, la gasolina hubiera llegado a 30-32 pesos».
— Claudia Sheinbaum, 8 de julio de 2026, según N+
El frente agrícola corre la misma suerte. México importa cerca de 75 % de sus fertilizantes y la urea del Golfo pasó de 285 a más de 400 dólares por tonelada entre marzo y junio, de modo que una crisis energética global se traduce en el costo del maíz del próximo ciclo.
El diésel completa el cerco. Las compras cubren entre 40 y 49 % de la demanda con menos de seis días de inventario, según nuestra nota del 28 de septiembre: cada punto de dependencia externa —del estrecho de Ormuz al gasoducto de Texas— es una grieta por donde entra la crisis.
El calendario inmediato concentra el riesgo. Entre la reunión de la Reserva Federal del 27 y 28 de octubre, el regreso de Maersk y Hapag-Lloyd al canal de Suez desde el 27 y las elecciones estadounidenses del 3 de noviembre, se decide si el dial sube o baja.
Cuatro señales bastan para seguirlo sin humo: los tránsitos de Lloyd’s y las cargas en Yanbu, la mezcla mexicana de petróleo que este año cotiza en promedio a $81.94 dólares, la regularidad de los envíos de gas por los ductos de Texas y el capítulo energético de la revisión del T-MEC. Si cualquiera de esas válvulas se cierra, el escenario base se derrumba.
Por eso en Matria sostenemos una lectura soberanista y antiimperialista. Contener la gasolina fue interés público y refinar en casa es el camino correcto; lo que estrangula a México no es un Estado que interviene, sino la dependencia de combustibles, gas y fertilizantes que otros controlan.
Y esta vez sí tomamos partido. Frente al bloque que forman las monarquías absolutistas del Golfo, el Estado de Israel y el poder militar de Estados Unidos —que bloquea, bombardea y mata de Gaza a Teherán—, la simpatía está con los pueblos que resisten esa agresión, no con quienes la ejercen.
Tomar partido no nos vuelve propagandistas: seguimos separando el hecho verificado del rumor de guerra, pero no confundimos al agresor con quien se defiende. Esa misma potencia que ataca en Medio Oriente usa hoy el gas y el tratado como instrumentos de presión sobre la soberanía energética mexicana.
Para México la pregunta soberana es cuántas llaves ajenas lo separan de ese escenario de la mesa vacía. Mientras el estrecho de Ormuz, Bab el-Mandeb y el gasoducto de Texas sigan en manos ajenas, la factura no la pagará quien los abre o los cierra, sino quien compra el diésel, el gas y el fertilizante.
Y en tiempos de incertidumbre, México sigue en la cuerda floja.
